Pour une PME de 200 salariés en France, le prix d’un logiciel de paie SaaS dépend du nombre de collaborateurs facturés, des fonctionnalités et du niveau d’accompagnement. Un repère concret : l’offre Paie de PayFit affiche 20 € HT par collaborateur et par mois. Pour 200 personnes, cela représente 4 000 € HT par mois, soit 48 000 € HT par an pour la seule composante variable. L’abonnement fixe et les éventuelles prestations supplémentaires s’y ajoutent.
Ce montant n’est ni un tarif moyen du marché ni un devis garanti. D’autres éditeurs, comme Nibelis, établissent des propositions personnalisées. Pour connaître le budget réellement nécessaire, il faut comparer les services inclus et le coût total de la première année.
Quel budget prévoir pour 200 salariés ?
La tarification d’un logiciel de paie SaaS peut associer un abonnement mensuel fixe à un prix variable calculé selon l’effectif. La grille publique de PayFit, consultée le 3 novembre 2026, illustre ce fonctionnement : son offre Paie indique un tarif de 20 € HT par collaborateur et par mois, auquel s’ajoute un abonnement.
Pour une PME comptant 200 collaborateurs facturables chaque mois, le calcul est le suivant :
- Coût variable mensuel : 200 × 20 € = 4 000 € HT.
- Coût variable annuel : 4 000 € × 12 = 48 000 € HT.
Cette simulation suppose un effectif constant pendant douze mois et un tarif unitaire inchangé. Elle exclut les frais fixes et les éventuelles options. La page tarifaire PayFit présente également un abonnement mensuel de 49 € HT dans une configuration affichée pour trois collaborateurs, mais son application inchangée à un effectif de 200 salariés n’est pas établie. Il serait donc trompeur de l’intégrer à un prix total garanti.
Pour passer de cette simulation au budget mensuel complet, il faut additionner la composante variable, le forfait mensuel réellement applicable à 200 salariés et les éventuelles options ou prestations récurrentes facturées séparément. Les frais ponctuels de déploiement doivent ensuite être intégrés au calcul de la première année. Tant que le montant du forfait et le périmètre des services ne sont pas confirmés dans un devis, le coût total reste indéterminé.
Pourquoi les tarifs des logiciels de paie varient-ils autant ?
Deux solutions peuvent afficher des prix très différents sans couvrir les mêmes besoins. Le premier élément à examiner est l’unité de facturation : certains contrats reposent sur le nombre de collaborateurs, d’autres sur les bulletins produits, tandis que des offres combinent plusieurs composantes. Pour une PME de 200 salariés, il faut donc vérifier si les 200 collaborateurs constituent effectivement la base mensuelle de facturation, si le tarif porte sur des personnes ou sur des bulletins, et comment sont comptabilisés les volumes supplémentaires ou les variations d’effectif. Ces modalités dépendent du contrat : l’effectif de l’entreprise ne suffit pas toujours à déterminer le nombre d’unités facturées.
La différence tient également au travail réellement pris en charge. Trois périmètres doivent être distingués :
- Le logiciel de paie : l’entreprise utilise les fonctionnalités prévues au contrat et conserve les opérations qui lui incombent, notamment la préparation ou le contrôle des données.
- Le logiciel avec accompagnement : des services d’assistance ou de traitement peuvent compléter l’outil, selon l’offre souscrite.
- La production de paie externalisée : un prestataire réalise des opérations de paie définies contractuellement. Il faut vérifier précisément lesquelles restent à la charge de l’entreprise.
Par exemple, PayFit présente dans son offre de paie la génération des bulletins et la gestion des déclarations sociales, avec des prestations d’accompagnement décrites dans sa documentation commerciale. Ces éléments doivent être rapprochés du contenu exact de l’offre choisie.
Pour 200 salariés, comparer uniquement un tarif par bulletin à un prix par collaborateur peut donc conduire à une mauvaise décision. Un tarif apparemment faible peut laisser davantage d’opérations à réaliser en interne. Inversement, un tarif plus élevé ne prouve pas à lui seul que toutes les prestations nécessaires sont comprises.
Pour comparer les offres à périmètre équivalent, l’entreprise doit identifier qui réalise chaque opération : collecte des données variables, préparation et production des bulletins, contrôle des résultats, déclarations sociales et corrections éventuelles. Pour chacune, le devis doit préciser si elle reste à la charge de la PME, si elle est prise en charge par le prestataire et si son coût est compris dans l’abonnement ou facturé séparément. Cette répartition permet d’apprécier les responsabilités conservées en interne en même temps que le prix annoncé.
Comment fonctionne une tarification personnalisée pour 200 collaborateurs ?
Tous les éditeurs ne publient pas de grille permettant de calculer directement le budget d’une PME de 200 salariés. Nibelis, par exemple, indique que le tarif de sa solution dépend de plusieurs paramètres : le nombre de salariés, le volume de bulletins, les logiciels sélectionnés et le niveau d’accompagnement.
Cette logique de devis personnalisé permet de distinguer un socle de gestion de la paie des fonctionnalités RH complémentaires. Nibelis présente notamment des logiciels RH disponibles à la carte, en complément de sa solution de paie.
Pour obtenir une proposition exploitable, une PME de 200 collaborateurs peut demander deux chiffrages :
- Un devis paie seule : incluant les fonctionnalités nécessaires à la production des bulletins, aux déclarations et à leur suivi.
- Un devis paie avec modules RH : intégrant uniquement les fonctionnalités supplémentaires réellement recherchées.
La différence entre les deux propositions permettra d’isoler le coût des modules additionnels. Il faudra également préciser le niveau d’accompagnement prévu : assistance, paramétrage ou autres interventions éventuellement facturées.
En l’absence de devis, aucun tarif Nibelis précis pour 200 salariés ne peut être affirmé.
Comment calculer le coût réel de la première année ?
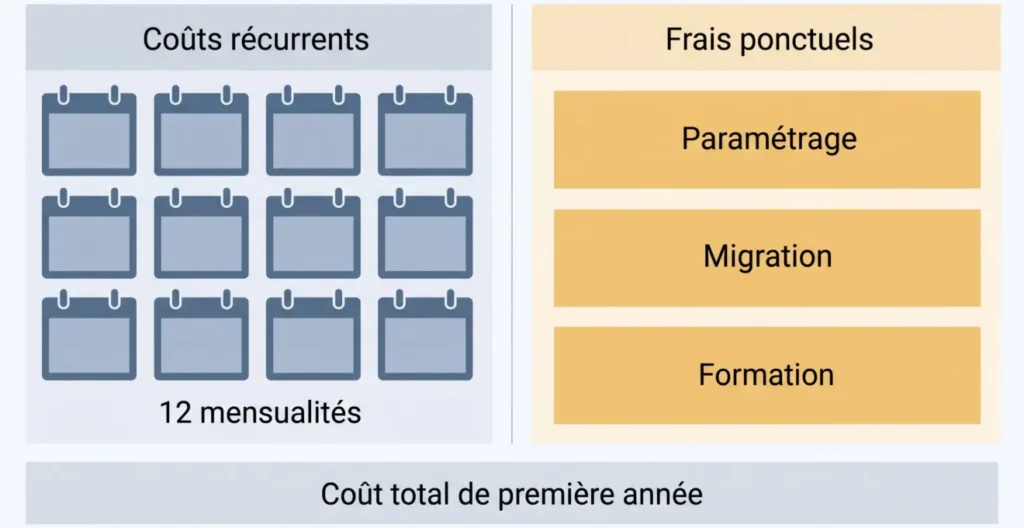
Le tarif mensuel ne suffit pas à déterminer le budget d’un logiciel de paie. Une entreprise qui déploie une nouvelle solution doit aussi examiner les frais ponctuels effectivement prévus : paramétrage, migration des données, formation ou intégration avec d’autres outils.
À effectif et tarif constants pendant douze mois, le calcul peut être formulé simplement :
Coût de première année = (12 × coût mensuel récurrent) + frais ponctuels facturés.
Pour chaque offre, il faut distinguer deux résultats : le coût total de première année, qui comprend les frais ponctuels effectivement facturés, et le coût annuel récurrent, qui exclut les frais de déploiement non renouvelés. Ces deux montants doivent être calculés pour un même volume de paie et un même périmètre de services. Les années suivantes, le budget peut néanmoins évoluer selon les tarifs, l’effectif et les prestations prévues au contrat.
| Poste budgétaire | Nature du coût | Point à vérifier |
|---|---|---|
| Abonnement et volume de paie | Récurrent | Forfait fixe, salariés ou bulletins facturés, variation d’effectif |
| Paramétrage et migration | Généralement ponctuel lorsqu’il est facturé | Reprise des données et configuration initiale incluses ou non |
| Accompagnement et services complémentaires | Selon le contrat | Formation, assistance, interfaces et prestations hors forfait |
| Conditions contractuelles | Selon les modalités prévues | Engagement, révision des tarifs et éventuels frais de sortie |
Cette méthode révèle un point essentiel : deux solutions dont les mensualités sont proches peuvent présenter des coûts de première année différents si leurs frais de déploiement ne sont pas identiques. À l’inverse, il ne faut pas ajouter automatiquement des frais lorsqu’ils sont déjà inclus dans un forfait.
Avant de retenir une offre, il est donc utile d’obtenir un détail écrit des volumes inclus, du prix des bulletins supplémentaires, des interfaces, de l’assistance et des conditions d’engagement. La comparaison doit porter sur une même durée et un même effectif de référence.
Quelles prestations de paie et de DSN faut-il vérifier ?
Pour une PME française de 200 salariés, la gestion de la paie comprend également des obligations déclaratives. La déclaration sociale nominative (DSN) est établie mensuellement à partir des données de paie et nécessite un logiciel compatible.
Pour les entreprises d’au moins 50 salariés, la transmission mensuelle intervient en principe au plus tard le 5 du mois suivant la période rémunérée, sous réserve des reports et situations particulières. Cette échéance de déclaration ne doit pas être confondue avec toutes les dates de paiement des cotisations.
Le devis doit aussi permettre de comprendre comment sont traités les signalements d’événements, notamment les arrêts de travail et les fins de contrat. Autre point important pour une PME disposant de plusieurs établissements : la DSN est produite par numéro Siret, ce qui nécessite une déclaration distincte pour chaque établissement concerné.
Pour apprécier le périmètre réel de l’offre, l’entreprise doit demander combien d’établissements sont pris en charge et qui assure la production des DSN mensuelles, les signalements d’événements, le contrôle des retours et la correction des éventuelles anomalies. Le devis doit préciser les opérations automatisées, celles qui restent à la charge de la PME et celles qui sont incluses ou facturées séparément. La présence d’une fonctionnalité DSN ne permet pas, à elle seule, de déduire que toutes ces prestations sont comprises dans le prix.
Pour choisir un logiciel de paie SaaS adapté à 200 salariés, le plus utile est de demander deux ou trois devis portant sur les mêmes prestations, le même effectif et la même période. Comparez le budget de première année, puis les coûts récurrents, en distinguant les fonctionnalités indispensables des modules facultatifs. Vous disposerez ainsi d’une base de décision plus fiable qu’un simple prix mensuel affiché.