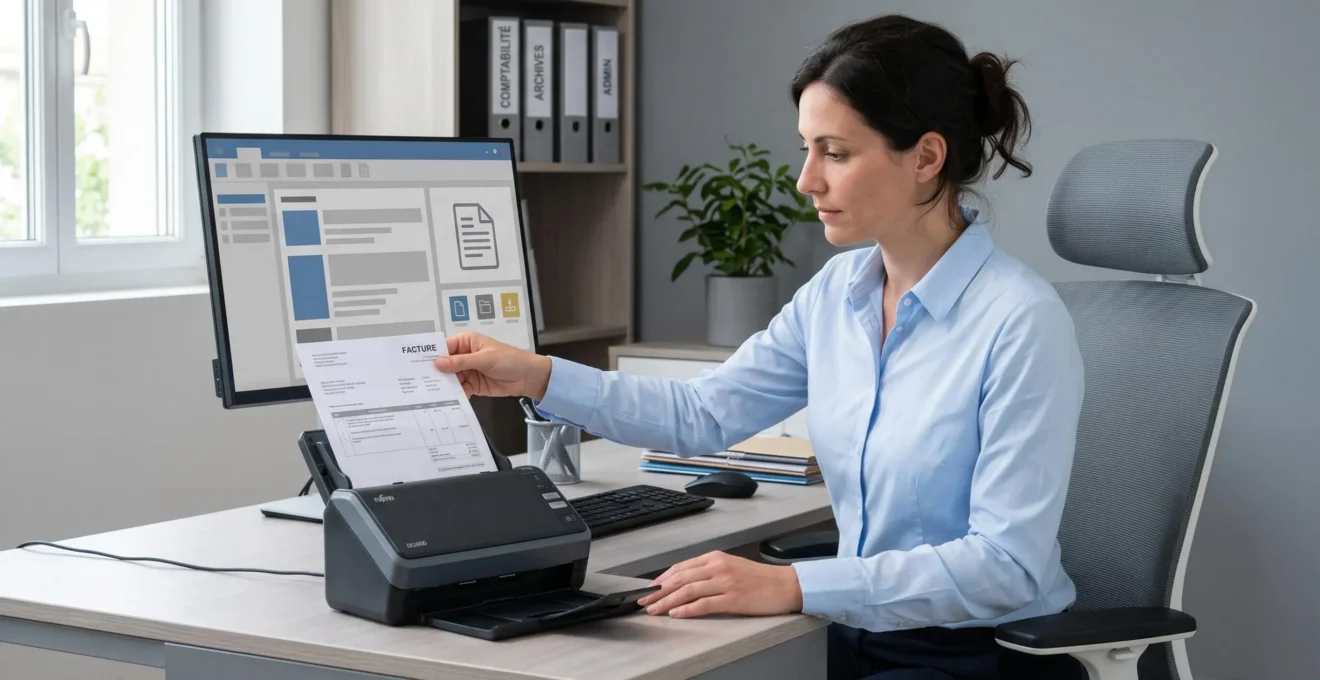
Réunir la gestion électronique des documents (GED) et la facturation électronique permet à une PME de mieux organiser ses factures, leurs justificatifs et leurs circuits de validation. Plutôt que de multiplier les transferts entre applications, l’entreprise peut faire circuler les informations dans un environnement commun. Cette continuité facilite le suivi administratif, à condition que les fonctions soient réellement connectées et configurées.
KOMI Doc, proposé par Konica Minolta, illustre cette approche en associant gestion documentaire et facturation électronique grâce à une intégration avec la plateforme agréée Open Bee. L’intérêt dépasse toutefois la simple centralisation : il concerne aussi la préparation aux obligations françaises et la maîtrise des ressources documentaires.
Pourquoi réunir les documents et les factures dans un même environnement ?
Dans une PME équipée de logiciels séparés, une facture peut suivre plusieurs circuits : réception dans une application, téléchargement, classement dans un dossier partagé, validation par email, puis saisie ou transfert vers la comptabilité. Chaque passage impose de retrouver la bonne version et de vérifier où en est le traitement.
Une GED associée à la facturation électronique permet d’organiser plus directement les différentes étapes :
- Réception : la facture arrive dans le circuit prévu pour les échanges électroniques.
- Classement : elle peut être associée au fournisseur, à une commande ou à d’autres justificatifs.
- Validation : un responsable peut intervenir dans un circuit défini selon les règles de l’entreprise.
- Comptabilité : les informations peuvent être transférées vers les outils concernés, lorsque les connexions sont configurées.
- Recherche : les utilisateurs autorisés retrouvent les documents et leur historique plus facilement.
L’intérêt d’un environnement commun est de retrouver la facture, ses justificatifs et son état de validation sans chercher dans plusieurs espaces ni multiplier les transferts. Lorsque les documents et les statuts circulent effectivement entre les fonctions, des téléchargements, renommages ou ressaisies peuvent disparaître. Mais des logiciels distincts correctement interconnectés peuvent assurer une continuité comparable. Pour départager les deux approches, la PME peut suivre une même facture de sa réception à son export comptable et repérer les changements d’application, les doublons, les ressaisies et les pertes d’information.
Cette simplification n’est cependant pas automatique. Si la GED et le logiciel comptable ne communiquent pas, certaines manipulations demeurent. Le gain dépend donc des flux réellement intégrés, pas uniquement de la présence de plusieurs fonctionnalités dans une interface.
Une GED suffit-elle pour respecter la facturation électronique ?
Non. Une GED sert principalement à organiser, retrouver, partager et faire valider des documents. Elle peut conserver des factures numériques, mais cela ne signifie pas qu’elle assure leur transmission réglementaire.
La réforme française impose un circuit spécifique reposant sur des plateformes agréées. Celles-ci interviennent dans la réception et la transmission des factures électroniques ainsi que dans la communication des données réglementaires.
Par exemple, scanner une facture papier et envoyer son PDF par email ne suffit pas à produire une facture électronique conforme à la réforme. Celle-ci doit répondre aux exigences de données structurées et emprunter le circuit réglementaire prévu.
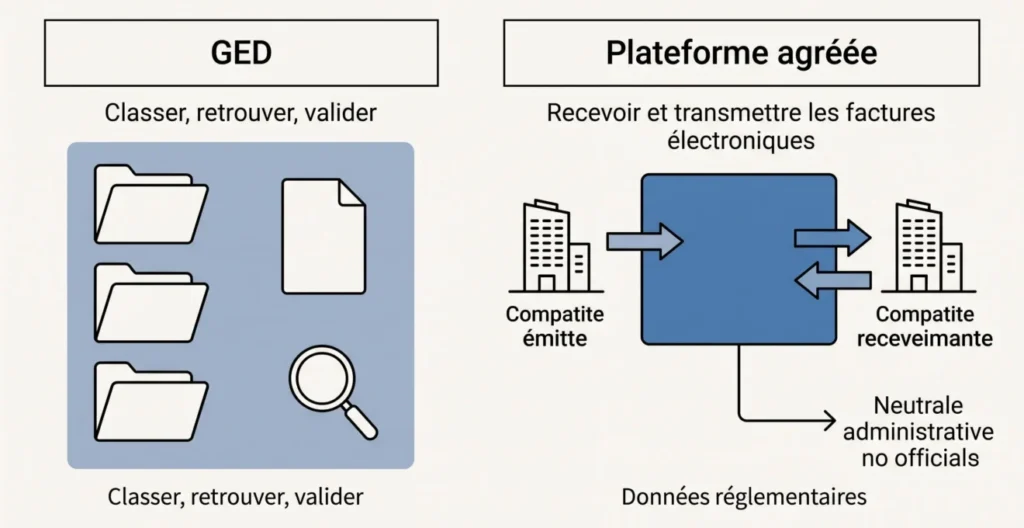
La complémentarité est donc essentielle : la plateforme agréée assure les échanges réglementaires, tandis que la GED permet d’exploiter les documents dans les processus internes. Un outil réunissant ces fonctions peut éviter de créer deux circuits administratifs sans rapport entre eux.
Comment KOMI Doc relie-t-il GED et facturation électronique ?
Avec KOMI Doc Advanced, Konica Minolta propose des fonctions de classement, de recherche, de partage, de gestion des versions et de validation documentaire. L’intégration de la facturation électronique s’appuie sur Open Bee, l’opérateur de plateforme agréée présenté dans la documentation de l’offre.
Les rôles restent distincts : Konica Minolta commercialise la solution, KOMI Doc constitue l’environnement documentaire et Open Bee intervient dans les échanges réglementaires via l’intégration proposée.
Prenons un parcours illustratif : une PME reçoit une facture fournisseur électronique par le module de plateforme agréée (PA) de KOMI Doc. Elle peut la consulter dans l’espace Facturation e-invoicing. C’est le point d’entrée du flux réglementaire ; le traitement documentaire constitue une étape distincte. Selon l’offre et les règles configurées, la facture peut ensuite être classée dans la GED, orientée vers un responsable pour validation, puis faire l’objet d’un export vers la comptabilité. Ces enchaînements sont des possibilités à paramétrer, et non une automatisation systématiquement active dès la réception.
La solution peut ainsi rapprocher les factures des commandes, contrats et autres pièces nécessaires à leur contrôle. Les utilisateurs autorisés disposent d’un accès organisé aux documents, sans devoir systématiquement reconstituer le dossier depuis plusieurs applications.
La prise en charge des formats structurés, notamment Factur-X, UBL et CII, doit être examinée selon la configuration choisie. Le traitement de documents non structurés, comme certains PDF simples, peut faire intervenir des fonctionnalités complémentaires de capture documentaire.
Il faut surtout distinguer les fonctions proposées des automatisations réellement mises en service. L’apparition du module de facturation électronique ne signifie pas que les règles de classement, les circuits de validation et les connexions comptables propres à l’entreprise sont déjà paramétrés.
Quelles obligations s’appliquent déjà aux PME françaises ?
En France, la réforme de la facturation électronique prévoit deux échéances distinctes pour les PME concernées :
- Depuis le 1er septembre 2026 : les entreprises entrant dans le périmètre de la réforme doivent être capables de recevoir des factures électroniques.
- À compter du 1er septembre 2027 : les PME et microentreprises concernées devront émettre leurs factures électroniques et transmettre les données réglementaires correspondantes.
Ces échéances figurent dans le calendrier de la réforme publié par la Direction générale des finances publiques.
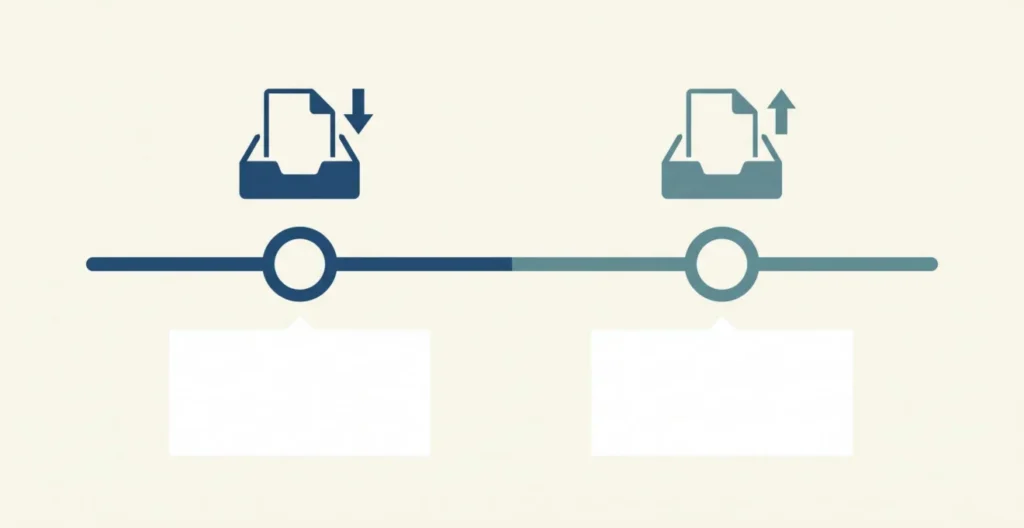
Une PME doit donc distinguer deux besoins : disposer dès à présent d’un circuit de réception adapté et préparer l’émission pour l’échéance suivante. Une GED intégrée peut faciliter cette organisation, mais sa seule présence ne garantit pas que les obligations sont remplies.
Comment réussir l’intégration sans multiplier les complications ?
Pour tirer parti d’un outil unifié, la PME doit partir de ses processus réels plutôt que de chercher à activer toutes les fonctionnalités disponibles. Une démarche en cinq étapes permet de structurer le projet.
- Identifier les flux : recenser les factures entrantes et sortantes, les documents associés, les intervenants et les logiciels actuellement utilisés.
- Vérifier la souscription : s’assurer que l’offre comprend les fonctions de facturation électronique nécessaires. Dans le parcours KOMI Doc décrit par Konica Minolta, l’utilisation du module PA suppose notamment une offre adaptée et la signature d’un mandat.
- Définir les circuits : préciser les règles de classement, l’adressage des factures, les droits d’accès et les validations. Si plusieurs sociétés ou établissements sont concernés, examiner leurs identifiants et paramètres respectifs.
- Raccorder les applications : déterminer comment les factures et leurs informations rejoignent les outils comptables et les autres processus documentaires.
- Tester avant généralisation : suivre une facture reçue et une facture émise ; vérifier leur adressage, leur consultation, leur éventuelle validation, leur statut et leur transfert comptable selon les outils utilisés.
Pour chaque étape, comparer le résultat obtenu au circuit attendu : relever les manipulations manuelles restantes, les éventuels rejets, les erreurs de classement et les échanges incomplets entre applications. L’objectif n’est pas de multiplier les automatisations, mais de rendre les circuits plus fiables et compréhensibles pour les personnes qui les utilisent.
Unifier les outils peut-il aussi réduire l’impact environnemental ?
La dématérialisation documentaire peut contribuer à réduire certaines impressions : copies destinées à la validation, doubles archivages papier ou réimpressions pour transmettre une pièce à un autre service. Une meilleure circulation des informations peut également limiter les opérations documentaires redondantes.
Mais moins de papier ne signifie pas automatiquement un meilleur bilan carbone. Les serveurs, les équipements informatiques, le stockage et les échanges numériques mobilisent eux aussi des ressources.
L’évaluation de l’impact environnemental du numérique présentée par l’ADEME souligne l’importance de prendre en compte les impacts directs, indirects et les éventuels effets rebond.
Une PME peut commencer par suivre deux indicateurs simples : le nombre de pages imprimées pour traiter les factures et les manipulations documentaires répétées. Une comparaison avant et après le déploiement permet d’identifier les changements de pratiques. Elle ne constitue toutefois pas, à elle seule, une analyse du cycle de vie ou une mesure des émissions évitées.
L’enjeu écologique consiste donc à utiliser le numérique pour supprimer des opérations inutiles, plutôt qu’à dématérialiser sans examiner les usages.
Quels critères vérifier avant de choisir son outil ?
Une solution tout-en-un doit être évaluée à partir des besoins réels de l’entreprise. Konica Minolta présente notamment plusieurs niveaux d’offre KOMI Doc, dont Essential, Advanced et Enterprise. Le choix ne doit pas reposer uniquement sur la capacité de stockage ou le nombre de fonctions affichées.
Avant de souscrire, cinq points méritent une vérification :
- Le périmètre fonctionnel : quelles opérations de GED et de facturation électronique sont effectivement incluses ?
- La compatibilité : les données peuvent-elles circuler avec les logiciels comptables déjà utilisés ?
- La sécurité des accès : les utilisateurs disposent-ils de droits adaptés à leurs responsabilités ?
- La conservation : les modalités d’archivage respectent-elles les exigences applicables aux documents concernés ? Le délai fiscal de conservation de six ans ne résume pas toutes les obligations documentaires possibles.
- Les conditions contractuelles : quels sont les coûts, les prestations de configuration et les possibilités d’export ou de récupération des données ?
Pour comparer plusieurs propositions sur un périmètre équivalent, demander une démonstration du même parcours de facture avec les fonctions souscrites et les connexions nécessaires.
Unifier GED et facturation électronique présente surtout un intérêt lorsque les informations circulent sans rupture entre les équipes et les applications. Pour une PME, la prochaine étape consiste à décrire un circuit de facture existant, puis à demander une démonstration de son fonctionnement complet dans l’outil envisagé. C’est sur ce parcours concret, ses conditions de mise en œuvre et ses possibilités de conservation que le choix doit reposer.